中國礦產資源國際貿易發展報告 現狀、挑戰與戰略路徑
一、引言
礦產資源是國民經濟的基礎,其國際貿易格局深刻影響著中國的工業命脈與戰略安全。作為全球最大的礦產資源生產國與消費國,中國在國際礦產貿易中扮演著關鍵角色。本報告旨在系統分析中國礦產資源國際貿易的現狀、結構性特征、面臨的挑戰,并探討未來高質量發展的戰略路徑。
二、中國礦產資源國際貿易的總體格局與特征
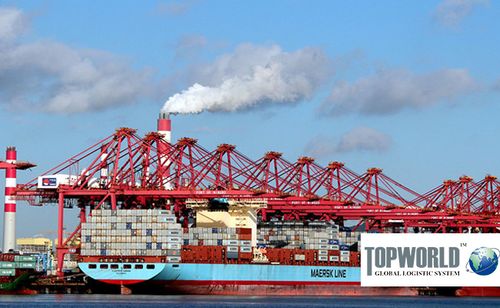
- 貿易規模與地位:中國礦產貿易額長期居于世界前列。進口方面,鐵礦石、銅精礦、鎳礦、石油、天然氣等大宗礦產的進口量常年高位運行,對外依存度較高(如鐵礦石、銅、鎳等超過70%)。出口方面,則以稀土、鎢、銻、石墨等傳統優勢礦產及部分加工制品為主。中國既是全球礦產資源的“超級買家”,也是關鍵原材料的“核心賣家”。
- 貿易結構特征:
- 大宗賤金屬礦產高度依賴進口:以滿足國內龐大的基建、制造業需求。
- 戰略性新興礦產進口增長迅猛:如鋰、鈷、鎳等,與新能源汽車、儲能產業爆發式增長直接相關。
- 出口產品結構優化但壓力并存:正從初級原料出口向高附加值材料、器件出口轉型,但仍面臨“稀土賣出土價錢”等價值倒掛問題。
- 貿易伙伴多元化與集中度并存:進口來源涵蓋澳大利亞、巴西、智利、秘魯、南非、俄羅斯及中亞國家等,部分礦種來源高度集中(如鐵礦石對澳、巴依存度曾超80%)。
- 定價機制與話語權:中國在大宗礦產國際貿易中議價能力總體偏弱,受“中國需求”因素被國際資本和礦業巨頭利用。近年來通過成立中國礦產資源集團、推動鐵礦石人民幣結算等舉措,定價影響力有所提升,但根本性改變仍需時日。
三、影響國際貿易發展的核心因素分析
- 供需基本面:國內資源稟賦不足(貧礦多、富礦少、共伴生礦多),年均礦產需求增速與儲量增速不匹配。
- 地緣政治與供應鏈安全:資源民族主義抬頭、主要資源國政策變動、關鍵海運通道風險(如馬六甲海峽、紅海局勢)、大國博弈下的“去風險化”與“友岸外包”。
- 價格波動與金融化:全球流動性、美元走勢、期貨市場投機等因素放大了價格波動,對進口成本和出口收益均產生劇烈沖擊。
- 綠色轉型與氣候政策:碳邊境調節機制(CBAM)等規則推高貿易成本,同時刺激對低碳礦產、再生金屬的需求。
- 技術進步與替代:深海采礦、城市礦山、材料替代(如鈉離子電池對鋰的部分替代)正改變中長期供需預期。
四、面臨的主要挑戰
- 進口來源集中風險突出:部分關鍵礦產對單一國家或少數國家依存度過高,供應鏈脆弱性顯著。
- 海外權益礦開發不足:盡管“走出去”戰略推進多年,但中資礦業海外權益產量占進口總量的比例仍較低,與日韓等相比存在差距。
- 貿易規則與標準挑戰:ESG(環境、社會、治理)標準、沖突礦產條款、出口管制及制裁風險日益復雜,企業合規成本高企。
- 國內出口的“高質低效”困局:優勢礦產出口多為原料或低端產品,缺乏技術鎖定與終端市場掌控力。
- 循環經濟與資源安全體系短板:再生金屬回收體系尚不完善,資源儲備制度有待健全,戰略礦產應急保障能力仍需加強。
五、戰略路徑與對策建議
為構建安全、穩定、綠色、高效的礦產資源國際貿易新格局,建議一體推進以下舉措:
- 強化海外資源布局與供應鏈韌性:通過外交、金融、企業協同,加大對“一帶一路”沿線及資源富集區的權益礦投資;推動建立多元化進口來源,深化與俄羅斯、中亞、非洲、拉美等區域的礦產合作。
- 提升定價話語權與人民幣國際化協同:擴大以人民幣計價的礦產貿易規模,做強中國礦產資源集團、上海鋼聯等平臺,發展期貨、掉期等風險管理工具。
- 優化進出口結構調整:嚴格限制低附加值、高能耗、高排放的初級礦產出口,鼓勵高純、高強、高功能材料出口;適度擴大關鍵礦產品儲備規模。
- 推動綠色貿易與循環經濟:建立再生金屬原料進口標準與便利化通道,完善國內廢舊金屬回收體系;積極參與國際綠色礦產標準制定,對接CBAM等規則。
- 完善風險預警與安全保障機制:構建全球礦產供應鏈風險監測平臺;運用出口管制、不可靠實體清單等法律工具進行反制與威懾;加強海上通道安全保障合作。
- 深化科技創新,實現部分替代與減量:支持材料基因組、鹽湖提鋰、深海采礦、低品位礦利用等技術攻關,降低單位GDP礦產消耗強度。
六、結論與展望
中國礦產資源國際貿易正處于從“規模擴張”向“質量與安全并重”轉型的關鍵期。未來十年,新能源礦產、關鍵戰略性礦產的貿易競爭將更為激烈。只有通過多元化布局、規則參與、科技賦能與金融工具的有效組合,方能在全球礦產博弈中筑牢安全底線,實現由“買全球、賣全球”向“配置全球、影響全球”的跨越,為現代化產業體系提供堅實的資源保障。